Quelles obligations ? A quelle date ? Qui est concerné ? Pour quelles factures ? Techniquement, comment cela se passe-t-il ? Est-ce gratuit ? … Pour y voir plus clair, nous vous proposons un schéma de plan d’action.
1 - Suis-je bien informé ?La facturation électronique s’inscrit dans une démarche de simplification et de modernisation des échanges commerciaux. Voyons ci-après les points importants : § Qu’est-ce que la facturation électronique et comment elle s’applique ? La facture électronique est une facture émise, transmise et reçue sous une forme dématérialisée, dont les données (structurées selon des formats précis) peuvent ensuite être exploitées électroniquement. Les opérations d’émission et de transmission de ces factures électroniques, se font obligatoirement par l’intermédiaire d’une plateforme agréée |
|
§ Quelles sont les entreprises concernées ?
Toutes les entreprises quels que soient leur taille, leur chiffre d’affaires, leur forme juridique, mais aussi les indépendants, les professionnels libéraux et les micro-entrepreneurs (y compris les franchisés en base de TVA), assujetties à la TVA et domiciliées en France.
A savoir : Les entreprises exonérées de TVA en application des articles 261 à 261 E du Code général des impôts (activités de santé, d’enseignement, …) ne sont concernées par la réforme que pour la réception des factures de leurs fournisseurs.
§ Pour quelles opérations ?
L’ensemble des opérations de ventes et/ou de prestations de services pour vos clients entreprises, professionnels ou particuliers, établis en France ou à l’étranger. Entre professionnels vous établirez une facture électronique, pour vos clients particuliers, vous ferez une déclaration des données de transaction (ou e-reporting).
§ Quid des plateformes agréées ?
C’est un prestataire de services informatiques, intermédiaire en charge d’émettre, transmettre et réceptionner les factures sous format électronique entre un fournisseur et son client.
Elles sont soumises à l’obtention d’un agrément, d’une durée de 3 ans, renouvelable, auprès de l’administration fiscale. La liste des plateformes immatriculées par l’administration fiscale est régulièrement mise à jour et publiée sur : Facturation électronique et plateformes agréées | impots.gouv.fr
Un cas spécifique : Pour les facturations avec les entités publiques, pas de changement, la plateforme déjà existante, Chorus Pro, reste la seule plateforme habilitée à la réception des factures pour les administrations.
§ Sur le plan technique, quels sont les formats de fichiers proposés par les plateformes ?
Les plateformes agréées doivent proposées 3 formats de factures électroniques : le format Factur-X, Universal Business Languate (UBL), Cross Industry Invoice (CII), présentant des caractéristiques différentes.
Les formats UBL et CII sont généralement privilégiés pour les opérations avec des partenaires étrangers ; UBL pour le e-commerce et CII plus pour les transactions internationales multisectorielles.
Pour les TPE et PME, le format Factur-X est à privilégier pour son accessibilité et la possibilité d’obtenir un fichier PDF. Il permet aux entreprises d’automatiser leur processus comptable tout en conservant une documentation PDF lisible et imprimable.
§ Quelles sont les données à faire figurer sur la facture électronique ?
- Les données habituelles d’une facture : la date d’émission, le numéro unique de la facture, le total hors taxe par taux d’imposition, le taux de TVA à appliquer.
- 4 nouvelles données obligatoires : le numéro SIREN du client, la catégorie de l’opération (prestations de service, vente ou mixte), éventuellement l’option pour le paiement de la TVA pour les débits, l’adresse de livraison du bien si elle est différente de l’adresse du client.
- Pour les entreprises étrangères : les informations à transmettre seront les mêmes à l’exception du numéro SIREN qui pourra être remplacé par le numéro de TVA intercommunautaire ou un numéro étranger d’identification.
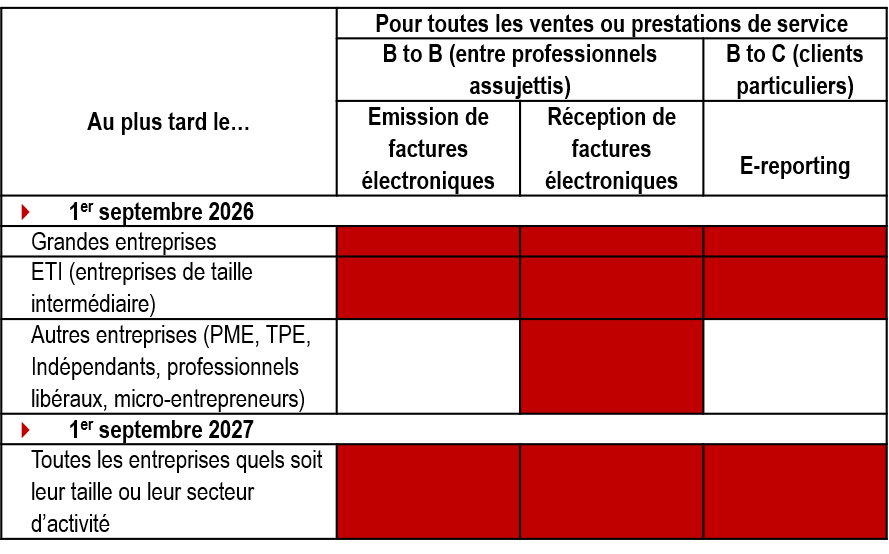
§ Un calendrier légal :
|
Le calendrier sera maintenu. En cas de difficulté pendant la phase de démarrage, des solutions « dégradées » seront acceptées pour assurer la continuité économique des entreprises. Cependant, cette continuité ne doit pas être confondue avec une dispense d’application de la réforme. L’administration sera attentive aux situations relevant d’une inertie, d’un évitement ou d’un refus durable d’entrer dans le dispositif. Les textes réglementaires prévoient des sanctions ! |
|
Pour en savoir plus : rendez-vous sur le site : Je passe à la facturation électronique |impots.gouv.fr où une documentation complète est mise à votre disposition.
2 - Se poser les bonnes questions ?
- Quels sont mes besoins ?
- Quelle est la nature de ma clientèle (entreprises, professionnels, particuliers, …) ?
- Quel est le nombre de factures émises par type de clientèle et par mois ?
- Quel est le nombre de factures reçues de mes fournisseurs par mois ?
- Ai-je besoin de services à valeur ajoutée (pré-comptabilisation, relance-clients, rapprochement bancaire, tableau de bord, …) ?
- Aujourd’hui, quelles sont mes pratiques en matière de facturation ?
- Mon organisation actuelle me permet-elle de répondre aux exigences de la réforme ?
- Mon logiciel de comptabilité est-il compatible avec la mise en place de la facturation électronique ?
- Mon comptable dispose-t-il d’un accès à une plateforme agréée dont il peut me faire bénéficier ? A quelles conditions ?
3 - Comment choisir une plateforme ?
Recenser les différentes propositions de vos prestataires actuels (comptable, organismes professionnels, banquier, votre éditeur de logiciel de comptabilité, de caisse, …). N’hésiter pas à solliciter d’autres prestataires.
Comparer les fonctionnalités des plateformes par rapport à votre organisation et vos besoins réels. Il est inutile d’avoir la plateforme la plus sophistiquée si vous n’utilisez pas la plupart des services qu’elle propose ! Ce n’est pas gratuit !
N’oublier pas de vérifier le format des données vous permettant une gestion compatible avec votre organisation.
Enfin, le prix !!! Le plus souvent il vous sera demandé soit une cotisation forfaitaire au mois ou à la facture. Evaluer attentivement le coût ou l’absence de coût par rapport à la prestation fournie.
Evaluer bien votre nombre moyen de factures reçues ou émises par mois, car une gratuité peut être proposée pour un nombre défini de factures mensuelles, et une tarification à l’unité sera appliquée au-delà de ce seuil. Un petit exercice d’évaluation s’impose pour choisir entre les différents niveaux de prestation proposés par les plateformes.
Pour conclure, quels seront pour les entreprises les bénéfices de la facturation électronique ?
A court terme :
Comme toute modification d’organisation, la phase de démarrage présente plus de contraintes que de bénéfices :
- temps d’investigation pour le choix de la plateforme,
- temps passé à la recherche et à la saisie des informations fournisseurs et clients dans la plateforme,
- organisation interne à revoir,
- les difficultés du démarrage et les retours éventuels de factures, …
A terme :
La facturation électronique devrait permettre :
- une gestion quotidienne de la facturation facilitée notamment par des échanges et un suivi, plus rapides,
- une amélioration de la productivité grâce notamment à la standardisation des factures. Une seule opération, via la plateforme agréée, pour établir la facture, l’adresser à son client, l’enregistrer dans sa comptabilité et faire suivre les informations nécessaires à l’administration,
- une organisation améliorée dans le stockage des factures,
- une amélioration de la trésorerie par une traçabilité des factures et le respect des délais de paiement,
- enfin, plus globalement, une concurrence plus juste en luttant contre la fraude.
Bien évidemment, cela doit être mis en balance avec le coût initial représenté par la mise en place de la réforme pour l’entreprise et le coût récurrent de l’adhésion à la plateforme agréée. Le calcul du retour sur investissement est complexe et demandera du temps !